通知の音とともに、初めての注文が入りました。「この仕事で、独立できるかもしれない」。そう思った人は、少なくないはずです。
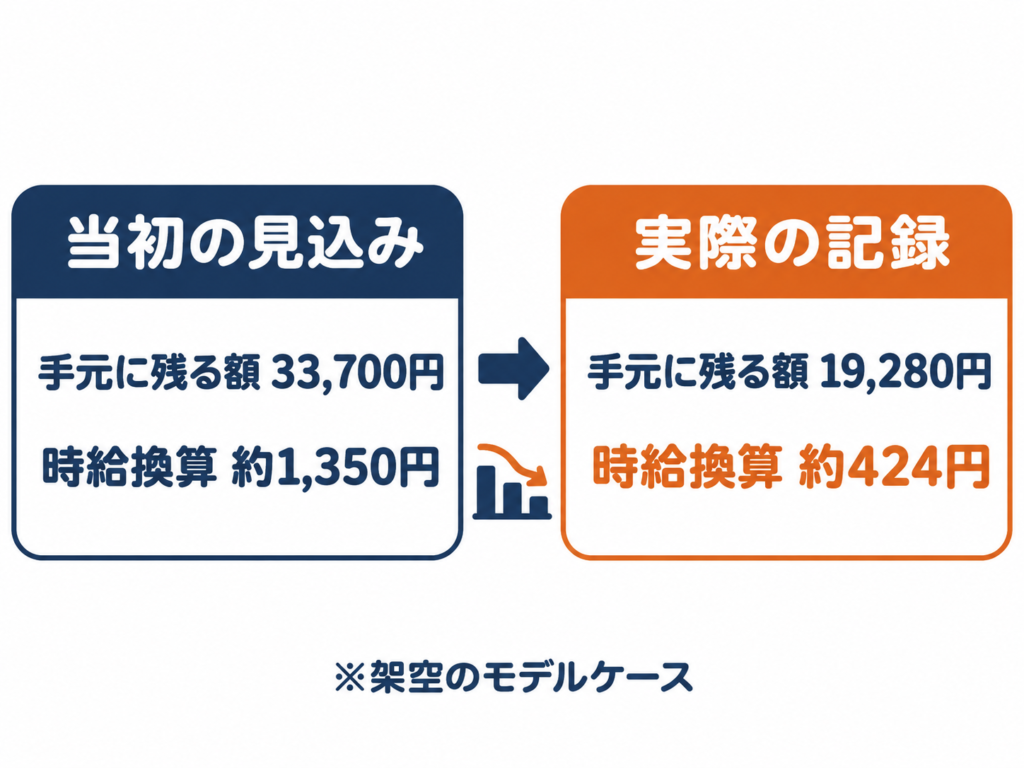
けれど、梱包し、発送し、問い合わせに答え、帳簿を付けるところまで終えて振り返ると、様子が違いました。このモデルケースでは、当初の見込み33,700円に対して、実際に手元に残ったのは19,280円。時給に直すと、約1,350円の見込みが、約424円でした。売上から材料費を引いただけでは、この仕事で食べていけるのかどうかは、分からなかったのです。
この記事では、副業で手作りの革小物を売ってみた「Bさん」の試験販売を題材に、注文を受けてから販売後の対応までを記録し直します。独立の前に確かめておきたい「原価以外のお金」と「売る前後の時間」を、数字で見ていきます。あわせて、独立する前に副業で築いておくと、独立後の見通しが立てやすくなることを整理します。
【最初にお断り】この記事は、実在の人物への取材記事ではありません。Bさんは、試験販売の見方を示すための架空のモデルケースです。金額、件数、時間は、すべて条件を設定した試算であり、実際の領収書や決済明細にもとづくものではありません。自分で試すときは、実際の記録で置き換えてください。
独立する前に、副業で築いておきたいこと
会社を辞めて独立するとき、多くの人が最初にぶつかるのは、「やってみないと分からないこと」の多さです。副業は、収入を保ったまま、その「分からないこと」を一つずつ減らせる機会です。独立の前に副業で築いておくと、独立後の見通しが立てやすくなり、準備不足による失敗を減らせる可能性があります。
| 築いておきたいこと | この記事のBさんの例 | 独立後に役立つ場面 |
|---|---|---|
| 実際の収支(原価以外の費用を含む) | 当初の見込み33,700円に対して、実際は19,280円 | 価格の決め方、事業計画書の収支 |
| 作業時間と、1件あたりの仕事量 | 全体で45.5時間、1件あたり3.6時間 | 対応できる件数の上限、人を雇うかどうかの判断 |
| 売れる価格と、買う人の反応 | 通常価格で7件。購入前の質問が12回 | 商品説明の改善、価格の根拠の説明 |
| 注文から発送・問い合わせ対応までの手順 | 梱包、送料、返品対応 | 独立後の業務の型づくり、外注する範囲の判断 |
| 帳簿をつける習慣 | 領収書や明細から支出を拾い直した | 確定申告、融資の申込資料づくり |
| 自己資金 | 本業の収入を保ちながら、副業の利益を貯める | 開業資金、創業融資の自己資金 |
自己資金の壁は、副業で下げられる
日本政策金融公庫総合研究所の「起業と起業意識に関する調査」(2025年11月時点、2026年2月10日公表)では、起業に関心がありながら、まだ起業していない人の理由の1位は、「自己資金が不足している」で、48.4%でした。副業で収入を得ながら自己資金を貯めておくことは、この壁を下げる方法の一つです。
同じ調査では、週35時間未満で事業を営む「パートタイム起業家」の53.2%が、起業費用は「かからなかった」と回答しています。副業として、小さく始める人が少なくないことが分かります。ただし、これは副業の成功率を示す調査ではありません。この数字は、小さく始めるやり方が、実際に多くの人に選ばれているという参考として読んでください。
「成功率が少し高まる」と考えられる理由
副業で試した人が、必ず独立に成功するわけではありません。副業と独立では、使える時間、集客の方法、かかる固定費など、条件が違います。それでも、副業での経験があれば、次の利点があります。
- 見積もりの精度が上がる:独立後に初めて知る費用や時間を、副業のうちに知っておける。
- 足りない準備を、早く見つけられる:返品対応や、問い合わせの多さなど、想定外のことを小さな規模で経験できる。
- 計画に、実際の数字を根拠として書ける:創業計画書や資金計画に、「試しに売った実績」にもとづく数字を入れられる。
- 資金面の余裕が生まれる:本業の収入を保ちながら、自己資金を貯められる。
つまり、副業の価値は「儲かるかどうか」だけではありません。独立後の失敗の原因になりやすい「想定外」を、前倒しで経験しておけることにあります。その結果、独立後の失敗の確率を、いくらか下げられると考えられます。
なお、副業を始める前に、勤め先の就業規則で、副業が認められているかどうかを必ず確認してください。
試しに売るのは「独立後に売りたい商品」
試験販売をするときは、独立後に売りたい商品を、独立後の価格で売ってみるのが基本です。
安く売れた実績だけでは、独立後の採算が分からない
知人に安く売ったり、お試し価格で出したりして売れても、それは「通常価格で売れる」証拠にはなりません。もし値引きをしたなら、通常価格との差を、記録にはっきり残しておきます。
商品だけでなく、注文から納品までを一通り試す
試験販売の範囲には、商品を作ることだけでなく、集客、見積もり、決済、梱包、発送、問い合わせ対応までを含めます。独立後は、これらすべてを自分でこなすことになるからです。
Bさんの試験販売の基本情報は、次のとおりです(すべて設定した条件です)。
| 項目 | 内容 |
|---|---|
| 販売した商品 | 手作りの革の名刺入れ(1個ずつ制作) |
| 独立後に想定する価格 | 4,800円 |
| 期間 | 4週間 |
| 販売件数 | 10件 |
| 販売経路 | ハンドメイド作品の販売アプリ、SNS |
| 購入者と本人の関係 | 知人3件(1個3,800円に値引き)、知らない人7件(4,800円) |
売上は、7件×4,800円+3件×3,800円=45,000円でした。
最初の収支計算では「利益が出ている」はずだった
販売を始める前、Bさんは次のように計算していました。すべて通常価格で売れる前提です。
| 当初見込んでいた項目 | 計算 | 金額 |
|---|---|---|
| 売上 | 4,800円×10件 | 48,000円 |
| 商品原価(材料費) | 1,200円×10個 | −12,000円 |
| 配送費 | 230円×10件 | −2,300円 |
| 差し引き(当初の見込み) | 33,700円 |
4週間で約3.4万円。副業としては悪くない数字に見えます。製作にかかる時間も、1個2.5時間×10個=25時間と見積もっていたので、時給に直すと約1,350円(33,700円÷25時間)。「これなら続けられそうだ」と感じる計算です。
ここでは、後から分かった費用は、まだ加えていません。最初に何を把握していたかを、記録として残しておきます。
売って初めて分かった「原価以外の支出」
販売を終えたあと、Bさんは、領収書、購入履歴、決済明細、発送記録を見返して、実際にかかった支出を拾い直しました。
梱包——箱だけでなく、緩衝材やラベルも必要だった
発送のために、箱だけでなく、緩衝材、ラベルシール、袋などが必要でした。資材は、まとめて購入するほうが安くなります。ただし、購入した金額と、今回使った分の費用は別です。
| 資材 | 購入額 | 今回の使用分 |
|---|---|---|
| 箱(50枚) | 2,500円 | 11枚分 550円 |
| 緩衝材(1ロール) | 1,500円 | 4分の1 375円 |
| ラベルシール(100枚) | 800円 | 11枚分 88円 |
| 袋(100枚) | 600円 | 11枚分 66円 |
| 合計 | 5,400円 | 約1,080円 |
手元から出ていった現金は5,400円ですが、残った資材は次回以降の販売に使えます。そこで、1件あたりの採算を見るときは「使用分」で、最初の現金の動きを見るときは「購入額」で、分けて考えます。
移動——仕入れや発送の往復にも、お金がかかる
革を仕入れるために、専門店まで電車で往復しました。往復760円を2回で、1,520円です。発送は近所のコンビニから出したので、移動のお金はかかっていません。ただし、店が遠い場合や、車で運ぶ場合は、交通費や駐車料金がかかります。販売にともなう移動は、すべて記録しておきましょう。
販売手数料・送料——価格を決めたときの想定と合っていたか
販売アプリの明細を見ると、想定していなかった費用が差し引かれていました。
- 販売手数料:売上の10%で、45,000円×10%=4,500円。当初の計算には入っていませんでした。
- 売上金の出金手数料:1回あたり220円。
- 送料:当初は1件230円と見込んでいましたが、追跡と補償のついた配送サービスを選んだため、実際は1件360円。10件で3,600円でした。
送料は、サイズや重さ、配送サービスの種類によって変わります。商品の価格を決める前に、実際の送料を確認しておくのが安全です。
返品・再発送・修正——一度で終わらなかった注文の費用
10件のうち1件で、縫い目がほつれていたという連絡がありました。返送してもらい、作り直して、再び発送しました。このとき追加でかかった現金は、次のとおりです。
- 返送料(販売者負担):360円
- 作り直しの材料費:1,200円
- 再発送の送料:360円
合計は1,920円です。金額は小さく見えますが、これは、1件の不具合で、1個分の利益がほぼなくなることを意味しています。原因は縫製の確認不足でした。出荷前の検品を決めておけば、防げた可能性があります。
そのほか、商品の写真を撮るための背景紙を880円で買っています。これは初回のみの費用です。
実際の現金支出を合計する
| 項目 | 金額 |
|---|---|
| 材料費(10個分) | 12,000円 |
| 梱包資材(使用分) | 1,080円 |
| 移動(材料の仕入れ) | 1,520円 |
| 販売手数料 | 4,500円 |
| 出金手数料 | 220円 |
| 送料(10件) | 3,600円 |
| 返品・再製作・再発送 | 1,920円 |
| 撮影用の背景紙(初回のみ) | 880円 |
| 現金支出の合計 | 25,720円 |
売上45,000円から、25,720円を引くと、手元に残ったのは19,280円です。当初の見込み(33,700円)より、14,420円少なくなりました。
差の内訳は、知人への値引き3,000円、販売手数料4,500円、送料の想定違い1,300円、移動1,520円、梱包1,080円、返品対応1,920円、背景紙880円、出金手数料220円です。値引き以外は、どれも「材料費」以外の費用でした。
お金以上に見落としていたのは「売る前後の時間」
制作時間だけでは、仕事量を測れなかった
Bさんは、制作にかかる時間しか見積もっていませんでした。そこで、販売を終えたあと、記録を見返して、すべての作業時間を拾い直しました。
注文が増えるほど増える作業と、最初だけの作業を分ける
作業は、初回だけ必要なものと、注文のたびに必要なものに分けると、継続して販売するときの仕事量が見えてきます。
| 作業 | 実測時間(設定) | 初回のみ/注文ごと |
|---|---|---|
| 商品の制作・準備 | 27.5時間(1個2.5時間×11個) | 注文ごと |
| 撮影・出品(説明文づくり含む) | 4.0時間 | 初回のみ |
| 問い合わせ対応(購入前後) | 5.0時間(1件あたり0.5時間) | 注文ごと |
| 梱包・発送 | 5.5時間(1件0.5時間×11件) | 注文ごと |
| 帳簿のしくみづくり | 1.5時間 | 初回のみ |
| 記帳・レビューへの返信 | 1.0時間(1件0.1時間) | 注文ごと |
| 返品対応のやり取り | 1.0時間 | 不具合が出たとき |
| 合計 | 45.5時間 |
制作の時間は、全体の約6割です。残りの約4割(18時間)は、制作以外の作業でした。制作時間だけを見積もっていた当初の計算は、仕事量の約6割しか見ていなかったことになります。
実際の時給に直すと、手元に残った19,280円÷45.5時間=約424円です。当初の約1,350円とは、大きな差があります。なお、ここでの作業時間は、お金の支出とは別のものです。現金の支出には含めていません。
顧客の質問は、商品説明と価格を見直す材料になった
購入前に、何を何度も聞かれたか
問い合わせの記録を見返すと、同じ質問が何度も出てきました。購入前に寄せられた質問を、内容ごとに整理します。
- 名刺が何枚入るか、寸法はどのくらいか:4回
- 納期の目安:3回
- 革の色が、写真と実物でどのくらい違うか:3回
- 名入れはできるか:2回
質問の数は合計で12回でした。1回ずつ答えるのに、数分から十数分かかっています。
「そこまで含まれると思った」という認識のずれはあったか
1件では、購入後に「名入れも込みだと思っていた」という連絡がありました。商品説明には「名入れは別途相談」と書いていたつもりでしたが、読み落とされていたのです。結局、無料で対応したため、追加の作業時間と材料がかかりました。
この記録から、Bさんは商品ページを見直しました。
- 収納できる名刺の枚数と、寸法を、写真の近くに書く。
- 納期の目安を、注文前に分かる位置に書く。
- 色の見え方が違うことがある、と明記する。
- 名入れは有料(または対応しない)かを、はっきり書く。
質問は、単なる手間ではありません。お客様が購入前に迷う点を教えてくれる、一次情報です。先に説明に入れておけば、問い合わせの時間も減ります。
収支を計算し直すと、この価格で続けられるのか?
ここから、継続して販売するときの採算を、3つの段階で整理します。
- 売上から、今回発生した現金支出を引く(上で計算したとおり、19,280円)。
- 初回準備の費用と、継続して発生する費用を分ける。
- 作業時間も踏まえて、価格・数量・対応範囲を検討する。
2つめの段階として、通常価格4,800円で1件売れたときに、手元に残る金額を計算します(返品などのイレギュラーは除きます)。
| 項目(1件あたり) | 金額 |
|---|---|
| 売上 | 4,800円 |
| 材料費 | −1,200円 |
| 梱包資材(使用分) | −約98円 |
| 送料 | −360円 |
| 販売手数料(10%) | −480円 |
| 材料の仕入れの移動 | −152円 |
| 手元に残る金額 | 約2,510円 |
注文ごとの作業時間は、制作2.5時間、問い合わせ0.5時間、梱包・発送0.5時間、記帳0.1時間で、合計3.6時間です。2,510円÷3.6時間=約700円/時になります。
本人が試した改善
Bさんは、次のような改善を、順番に試算してみました。
| 改善の内容 | 手元に残る金額(1件) | 1件の作業時間 | 時給換算 |
|---|---|---|---|
| 改善前(価格4,800円) | 約2,510円 | 3.6時間 | 約700円 |
| ① 価格を5,800円にする | 約3,410円 | 3.6時間 | 約950円 |
| ② ①に加えて、商品説明を見直して問い合わせを減らし(0.5→0.3時間)、梱包の手順を整える(0.5→0.4時間) | 約3,410円 | 3.3時間 | 約1,030円 |
| ③ ②に加えて、型紙を作って制作を早める(2.5→2.0時間) | 約3,410円 | 2.8時間 | 約1,220円 |
単純な値上げだけでなく、作業時間を減らす工夫も効いています。ただし、5,800円で今までどおり売れるかどうかは、まだ分かりません。ここは、次の試験販売で確かめる項目です。
「また買ってくれた人」はいたか——初回の売上だけで判断しない
売れた件数だけでなく、どんな人が、どんな条件で買ってくれたかも記録しておきます。Bさんの試験販売では、次のような結果でした。
- 知人以外からの購入:7件(全員が通常価格の4,800円)
- 値引きなしでの購入:7件
- 再購入:0件
- 購入者の紹介による注文:1件(上の7件に含む)
再購入が0件だったからといって、「リピートは見込めない」とは決めつけられません。名刺入れは、頻繁に買い替える商品ではありませんし、観察した期間も4週間と短いためです。商品の性質と観察期間を、一緒に書いておくことが大切です。再購入を期待しにくい商品なら、新規のお客様を増やす方法を、別に考える必要があります。
副業の販売記録を、独立後の売上予測にどう使う?
「販売件数を増やせば売上も増える」と考える前に
試験販売の結果をそのまま拡大して、「月に100件売れば…」と考えるのは危険です。使える時間と、対応できる件数には限りがあるからです。
たとえば、独立後の目標として、価格5,800円で「手元に月25万円を残したい」とします。1件あたりの手元に残る金額は約3,410円なので、必要な件数は、250,000円÷3,410円=約74件です。
- 1件の作業が3.6時間のままなら:74件×3.6時間=約266時間(月)
- 改善して2.8時間になれば:74件×2.8時間=約207時間(月)
月に働ける時間を、週40時間(月約160時間)とすると、改善後でも時間が足りません。しかも、この計算には、集客や営業の時間は入っていません。目標の金額、価格、作業時間のどれかを見直さないと、成り立たないことが、販売の記録から分かります。
実績がある数字と、これから検証する数字を分ける
独立後の計画は、次のように分けて整理します。
| 分類 | 項目 |
|---|---|
| 実績がある数字 | 材料費、送料、販売手数料、1件あたりの作業時間、返品の発生と費用 |
| これから検証する数字 | 価格5,800円で売れるか、月の販売件数、再購入や紹介の割合、集客にかかる時間と費用 |
| 独立後に増える費用 | 作業場の費用、道具や設備、保険、各種の社会保険料や税金など(自分の場合を確認して加える) |
実績のある数字を土台に、独立後に増える固定費や必要な資金を加えて、計画を作ります。試験販売の記録は、そのまま創業計画の根拠になる資料です。
試験販売の記録を、創業計画書や融資の相談の資料にまとめたいときは、専門家に相談する方法もあります。創業融資のサポートや相談は創業融資メンターへ
まとめ——独立前の一件の注文で、確かめられることは多い
Bさんのモデルケースを、振り返ります。
- 残ったお金:当初の見込み33,700円に対して、実際は19,280円。差の大半は、材料費以外の費用でした。
- かかった時間:制作時間の見積もり25時間に対して、実際は45.5時間。時給換算は、約1,350円から約424円へ。
- お客様の反応:購入前の質問12回と、認識のずれ1件。商品説明を見直す材料になった。
- これからの検証:5,800円で売れるか、リピートや紹介があるか、時間が足りるか。
- 独立前に副業で築けること:実際の収支、作業時間、お客様の反応、業務の手順、帳簿の習慣、自己資金。これらを副業のうちに確かめておくと、独立後の見通しが立てやすく、失敗の確率をいくらか下げられる可能性がある。
会社を辞める前に、一度売ってみる。注文から納品、販売後の対応までを記録しておけば、独立後に起こることの多くを、小さな規模で確かめられます。売上の数字だけでなく、手元に残ったお金と、かかった時間も、あわせて記録しておきましょう。
この記事は、条件を設定したモデルケースの試算です。実際の収支や作業時間は、商品や販売方法によって大きく異なります。